Financement d’un utilitaire d’entreprise : le loyer le plus bas peut coûter cher
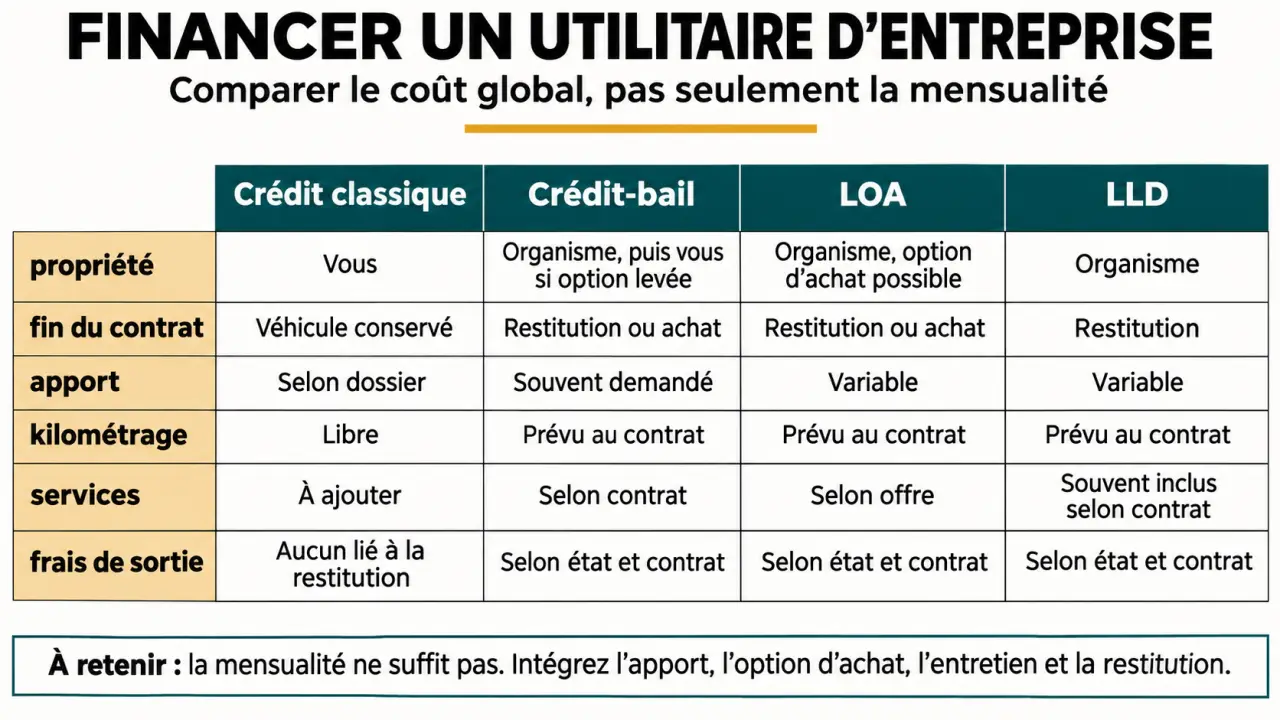
Pour financer un utilitaire d’entreprise, le choix dépend surtout de trois éléments : votre besoin de propriété, votre trésorerie et l’usage réel du véhicule. Le crédit convient généralement à une conservation longue ; la LLD organise un usage suivi d’une restitution ; la LOA et le crédit-bail permettent un rachat. Mais une mensualité attractive ne suffit pas : premier versement, kilométrage, services et frais de sortie peuvent changer le résultat.
Acheter ou louer : choisissez d’abord votre fin de contrat
Avant de comparer les loyers, décidez ce que vous souhaitez faire du fourgon après plusieurs années : le garder, le revendre ou le remplacer. Cette décision évite de choisir une formule économique en apparence, mais contraignante pour votre activité.
Calculez la mensualité et le coût total de votre utilitaire
Estimez le financement à partir de vos paramètres. Les montants sont exprimés en euros.
| Formule | Propriété | Fin du financement | Point de vigilance |
|---|---|---|---|
| Achat comptant | Immédiate | Conservation ou revente libre | Trésorerie immobilisée |
| Crédit classique | Immédiate | Véhicule conservé après remboursement | Intérêts, garanties et entretien |
| Crédit-bail | Au bailleur jusqu’au rachat | Option d’achat ou restitution selon contrat | Valeur résiduelle et conditions de sortie |
| LOA | Au loueur jusqu’au rachat | Achat facultatif ou restitution | Premier loyer, kilométrage et option finale |
| LLD | Au loueur | Restitution, sans option d’achat contractuelle | Kilométrage et remise en état |
Le crédit-bail professionnel et la LOA reposent sur une logique proche : louer puis décider d’acheter au montant prévu. Leurs appellations et modalités varient selon les financeurs ; le contrat prime sur le nom commercial. Les locations proposées s’étendent généralement de 24 à 60 mois. Chez Peugeot, le crédit annoncé peut financer jusqu’à 100 % du prix d’achat, sur une durée de 1 à 6 ans, sous réserve d’acceptation.
Un artisan qui aménage durablement son fourgon peut privilégier la propriété ou un rachat prévu. Une entreprise qui renouvelle régulièrement son parc peut préférer la LLD. Pour un utilitaire neuf comme d’occasion, vérifiez les limites d’âge et de kilométrage fixées par le financeur.
Comparez le coût d’usage, pas seulement la mensualité
Reconstituer tous les décaissements
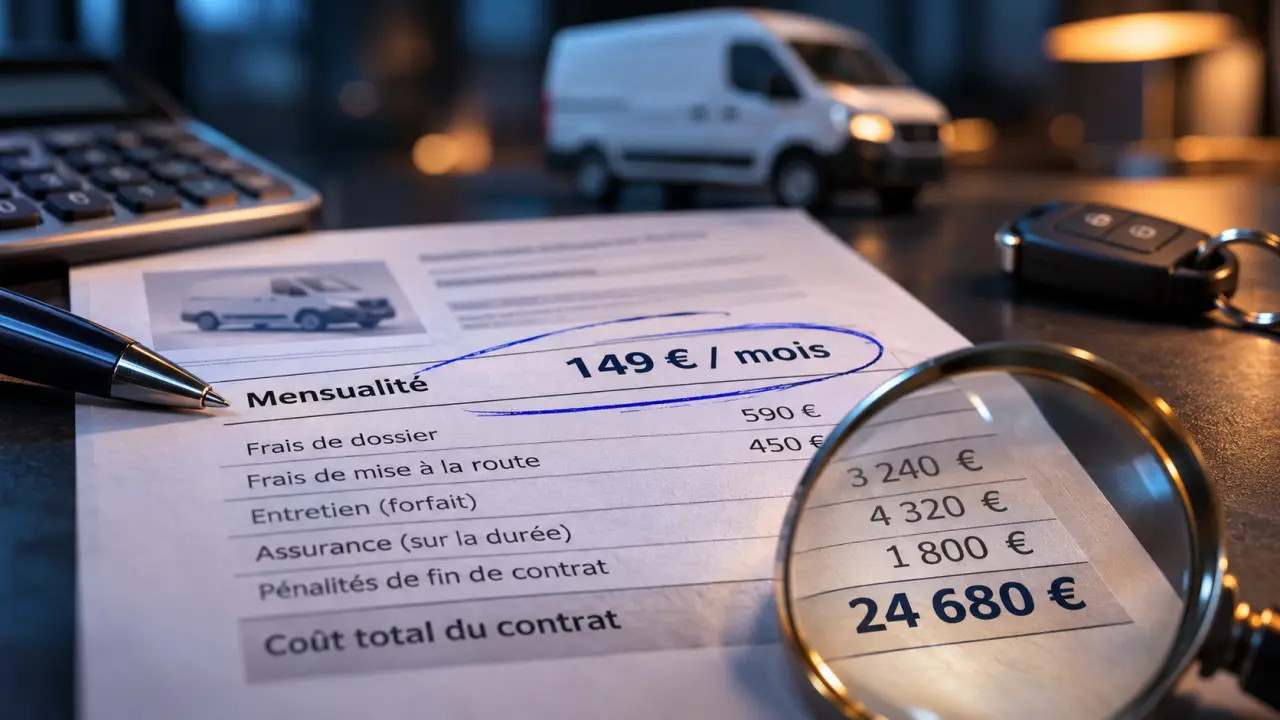
Demandez une simulation mentionnant le premier versement, toutes les échéances, les frais de dossier, les assurances obligatoires et les services. Ajoutez l’option d’achat si vous envisagez de conserver le véhicule. Selon BPM Pro, la valeur résiduelle d’une LOA représente généralement 10 à 15 % du prix du véhicule neuf : ce repère ne remplace jamais le montant inscrit dans votre proposition.
Distinguez aussi l’apport, le premier loyer majoré et le dépôt de garantie. Le premier loyer majoré rémunère la location et n’est généralement pas remboursé ; le dépôt peut être restitué selon les conditions contractuelles. Une offre « sans apport » n’exclut donc pas nécessairement tout paiement initial.
Pour comparer achat et location sur une même période, additionnez financement, entretien, assurance, énergie et frais de sortie. En cas d’achat, retranchez une valeur de revente prudente. En cas de location, vérifiez si l’entretien, l’assistance, les pneumatiques ou le véhicule de remplacement sont inclus : une LLD n’est pas automatiquement une formule tout compris.
Anticiper kilomètres, immobilisation et restitution
Calculez le kilométrage à partir des tournées, déplacements de chantier et variations saisonnières. Demandez le tarif des kilomètres supplémentaires, les possibilités d’ajustement et le référentiel d’usure acceptable. Sur un fourgon de chantier, les chocs de carrosserie ou les dégradations de l’espace de chargement peuvent entraîner des frais de remise en état. Examinez également les indemnités de résiliation anticipée.
Prenez pour axe de comparaison la journée de travail réellement assurée par le véhicule, plutôt que son seul loyer. Un utilitaire moins cher, mais immobilisé sans solution de remplacement, peut interrompre vos livraisons ou déplacer un chantier. Demandez qui organise le dépannage, quel véhicule de substitution est prévu et s’il accepte votre charge ou votre équipement frigorifique. Cette continuité d’exploitation a une valeur que la mensualité ne montre pas.
Fiscalité et utilitaire propre : calculez le bénéfice réellement accessible
Récupérer la TVA et déduire une charge sont deux mécanismes différents. Pour un véritable utilitaire ouvrant droit à déduction, la TVA sur les loyers peut être récupérable à 100 %, sous réserve notamment du régime de TVA de l’entreprise et de l’affectation du véhicule. Une entreprise en franchise en base ne récupère pas cette TVA. Sur une occasion, le régime de facturation du vendeur peut également empêcher sa récupération.
Au régime réel, les loyers professionnels peuvent être déductibles selon les règles applicables. En achat, le traitement passe notamment par l’amortissement du véhicule et les intérêts du prêt, pas par la déduction intégrale des mensualités. Un micro-entrepreneur ne déduit pas ses frais réels de son résultat imposable. Faites valider le calcul par votre expert-comptable, notamment en cas d’usage mixte.
Pour un utilitaire propre, examinez les aides avant de signer. Le dispositif de la Région Sud présenté sur Les-aides.fr prévoit, selon les catégories, 3 000 à 15 000 euros pour certains véhicules neufs et 500 à 7 500 euros pour certaines occasions. Il concerne notamment des utilitaires de moins de 3,5 tonnes, pour l’achat ou la location de 1 à 5 véhicules, avec une possibilité d’extension à 10 véhicules selon l’enveloppe budgétaire.
Vérifiez l’ouverture actuelle du dispositif, la motorisation, les règles de cumul et l’absence d’aide antérieure sur une occasion. La demande doit être déposée avant la livraison ; contrôlez aussi si un dépôt avant commande est exigé. Pour un électrique, intégrez recharge, autonomie en charge et charge utile au budget.
Sans bilan ou après un refus : adapter le dossier plutôt que chercher une garantie d’accord
Auto-entrepreneurs, jeunes entreprises et TPE peuvent solliciter un financement, mais l’accord dépend de leur capacité de paiement. L’absence de bilan n’interdit pas toute étude : elle oblige à démontrer autrement la viabilité du projet, avec un prévisionnel crédible, des commandes signées ou des contrats récurrents.
Après un refus bancaire, cherchez à identifier le frein : endettement, incidents, apport insuffisant ou véhicule trop coûteux. Un modèle d’occasion moins cher, un besoin mieux dimensionné ou un dossier financier actualisé peuvent permettre un nouvel examen. Une location temporaire peut aussi couvrir une urgence, à condition d’en mesurer le coût.
Des acteurs spécialisés étudient ces profils. Fimaloc annonce une réponse ou une offre sous 48 heures, sous réserve d’éligibilité, et des contrats de 24 à 60 mois. Cela ne constitue ni un accord garanti ni une livraison dans ce délai. Comparez les garanties demandées, notamment une caution personnelle, et refusez un engagement incompatible avec votre trésorerie.
Préparez une demande d’offre directement comparable
Adressez le même cahier des charges à votre banque, au concessionnaire et à un loueur ou intermédiaire spécialisé. Indiquez le véhicule, les aménagements, le kilométrage annuel, la durée, votre budget initial et votre souhait de rachat. Pour un frigorifique ou une benne, faites préciser le financement des équipements.
- Justificatif d’identité du dirigeant et justificatif d’immatriculation adapté : Kbis ou extrait du RNE.
- Statuts de la société, coordonnées bancaires et relevés demandés.
- Bilans et comptes de résultat des 3 dernières années, lorsqu’ils existent.
- Prévisionnel et justificatifs commerciaux pour une création.
- Devis du véhicule avec prix, TVA, équipements et délai de livraison.
Demandez deux simulations écrites : l’une pour conserver l’utilitaire, l’autre pour le restituer. Faites apparaître le total à payer, les services, les garanties, les frais kilométriques et les conditions de sortie. Vous pourrez alors choisir une solution qui finance votre outil de travail sans fragiliser le fonctionnement quotidien de l’entreprise.